La Personal Injury Protection couvre-t-elle les soins après un accident automobile ? Ce que les patients doivent savoir, c’est que la PIP, lorsqu’elle est prévue par une police d’assurance automobile, peut aider à payer des soins raisonnables et médicalement nécessaires après un accident. Les règles de couverture varient selon l’État et la police, mais la PIP s’applique souvent avant l’assurance maladie et peut couvrir l’évaluation, les services diagnostiques, les soins chiropratiques, la kinésithérapie, la rééducation et les frais médicaux connexes dans les limites de la police.
Si vous souffrez de douleurs au cou, de douleurs dorsales, de maux de tête, de raideur ou d’une mobilité réduite après une collision, il est raisonnable de prendre rendez-vous pour une évaluation auprès d’un professionnel qualifié. Les symptômes peuvent apparaître immédiatement ou se développer au cours des jours suivants. Un clinicien peut évaluer vos blessures, documenter les constatations, recommander un traitement conservateur lorsque cela est approprié et vous aider à comprendre les informations que votre assureur peut demander.
Medximity aide les patients à rechercher des prestataires de soins conservateurs après un accident automobile, notamment des chiropracteurs qui traitent les blessures liées aux accidents de voiture et des prestataires de kinésithérapie près de chez vous. Cet article est informatif et ne constitue pas une décision de couverture. Votre assureur, les documents de votre police et la législation de votre État déterminent ce que la PIP peut payer.
Qu’est-ce que la Personal Injury Protection ?
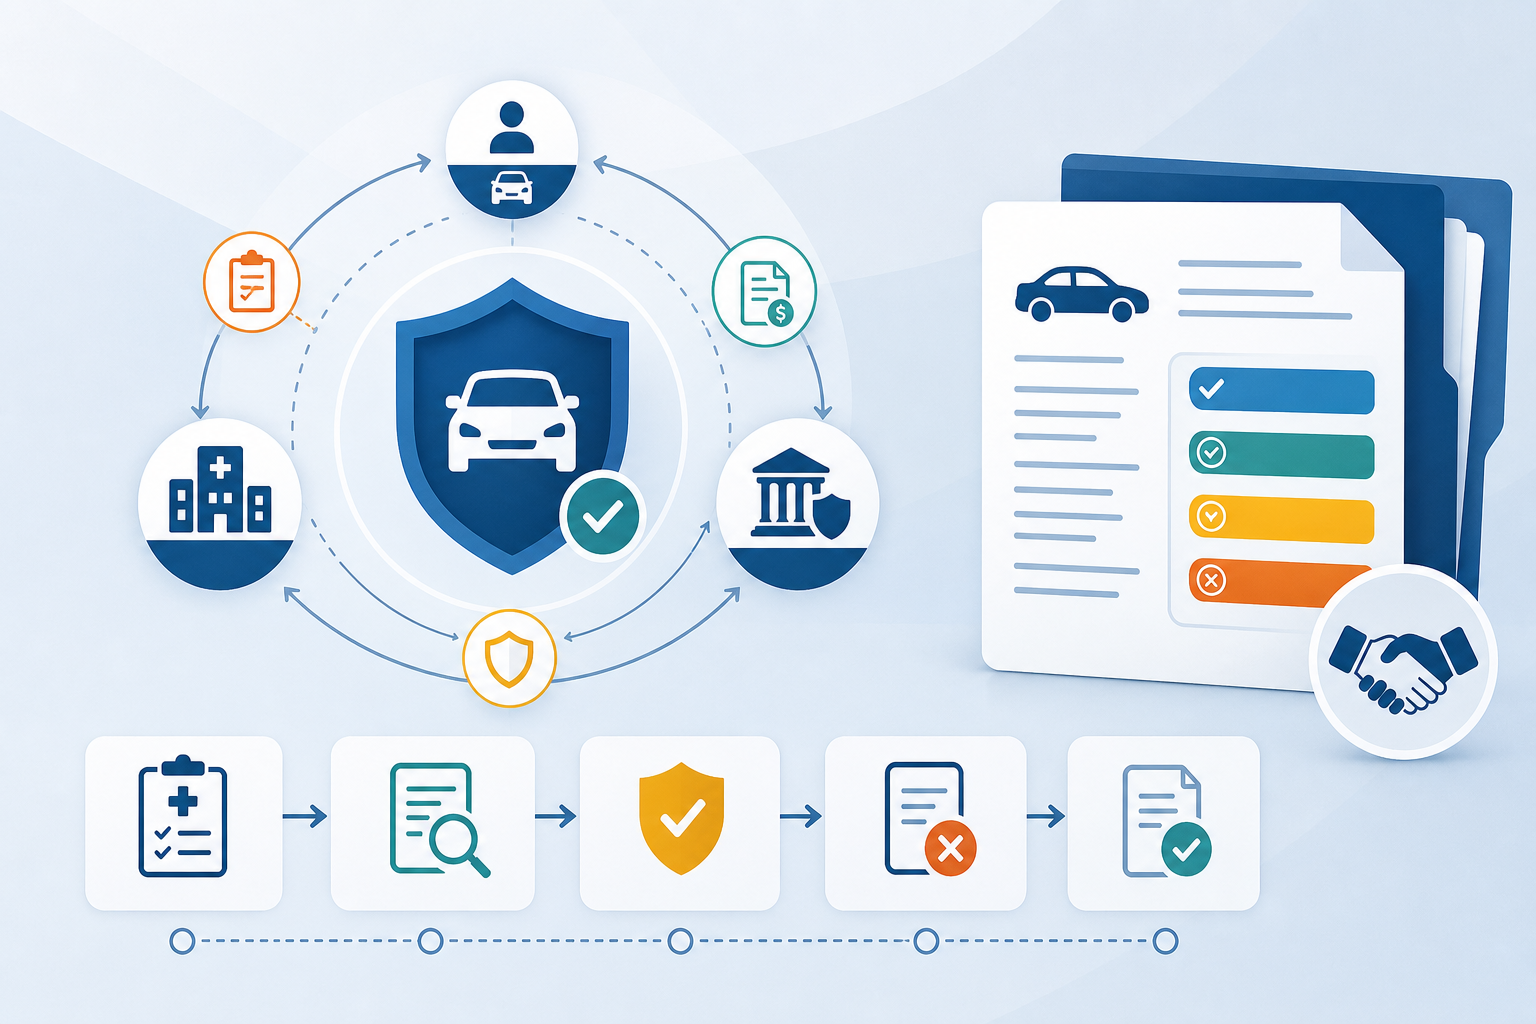
La Personal Injury Protection est un type de prestation d’assurance automobile parfois appelée couverture sans égard à la responsabilité. Dans les États et les polices où elle s’applique, la PIP peut aider à payer certaines dépenses liées à un accident, quelle que soit la personne responsable de la collision. Cela peut inclure les factures médicales du titulaire de la police, des passagers et parfois des piétons ou des membres du foyer, selon les termes de la police.
Les patients demandent souvent : que couvre la Personal Injury Protection ? La réponse dépend de votre lieu de résidence et de ce que prévoit votre police. Dans de nombreux cas, la PIP peut couvrir l’évaluation et le traitement médicaux liés à un accident, une partie des pertes de salaire, les frais de déplacement pour les rendez-vous, les services de remplacement ou les frais funéraires. Certaines polices comportent des franchises, des quotes-parts, des plafonds de couverture, des règles concernant les prestataires ou des délais pour consulter.
Comme la PIP est une prestation d’assurance et non un diagnostic médical, elle ne détermine pas si vous êtes blessé. Elle peut seulement déterminer si une facture est payable au titre de la police. Un prestataire évalue votre état ; l’assureur examine si le service répond aux exigences de la police.
La PIP couvre-t-elle le traitement après un accident de voiture ?
Dans de nombreuses polices, la PIP peut couvrir le traitement après un accident de voiture lorsque les soins sont liés à l’accident, médicalement nécessaires, correctement documentés et soumis conformément aux exigences de la police. Le traitement couvert peut inclure un examen initial, des visites de suivi, un traitement chiropratique, de la kinésithérapie, des exercices de rééducation, une imagerie prescrite par un clinicien approprié, du matériel médical durable et d’autres services autorisés par la police.
La couverture n’est pas automatique pour chaque visite ni pour chaque type de soins. Les assureurs peuvent examiner si le traitement est raisonnable au regard du diagnostic, si les progrès sont documentés, si le plan de soins évolue à mesure que le patient s’améliore et si les services facturés sont autorisés par la police. Certains États autorisent également des examens médicaux indépendants ou une revue de l’utilisation des soins, ce qui peut avoir une incidence sur le paiement des visites futures.
Si vous recherchez un traitement après accident automobile près de chez moi avec PIP, demandez au cabinet du prestataire s’il travaille couramment avec des réclamations d’assurance automobile et s’il peut vérifier les garanties avant le début des soins. La vérification ne garantit pas le paiement, mais elle peut vous aider à comprendre les plafonds de la police, les numéros de réclamation, les formulaires requis et les attentes en matière de facturation.
Quels types de traitement après un accident automobile peuvent être couverts ?
Le traitement après un accident automobile peut inclure plusieurs types de soins conservateurs. Le plan approprié dépend de vos symptômes, des résultats de l’examen, de vos antécédents médicaux et de votre réponse au fil du temps. Un prestataire qualifié doit expliquer l’objectif de chaque service et mettre à jour le plan en fonction de progrès mesurables.
Soins chiropratiques après un accident
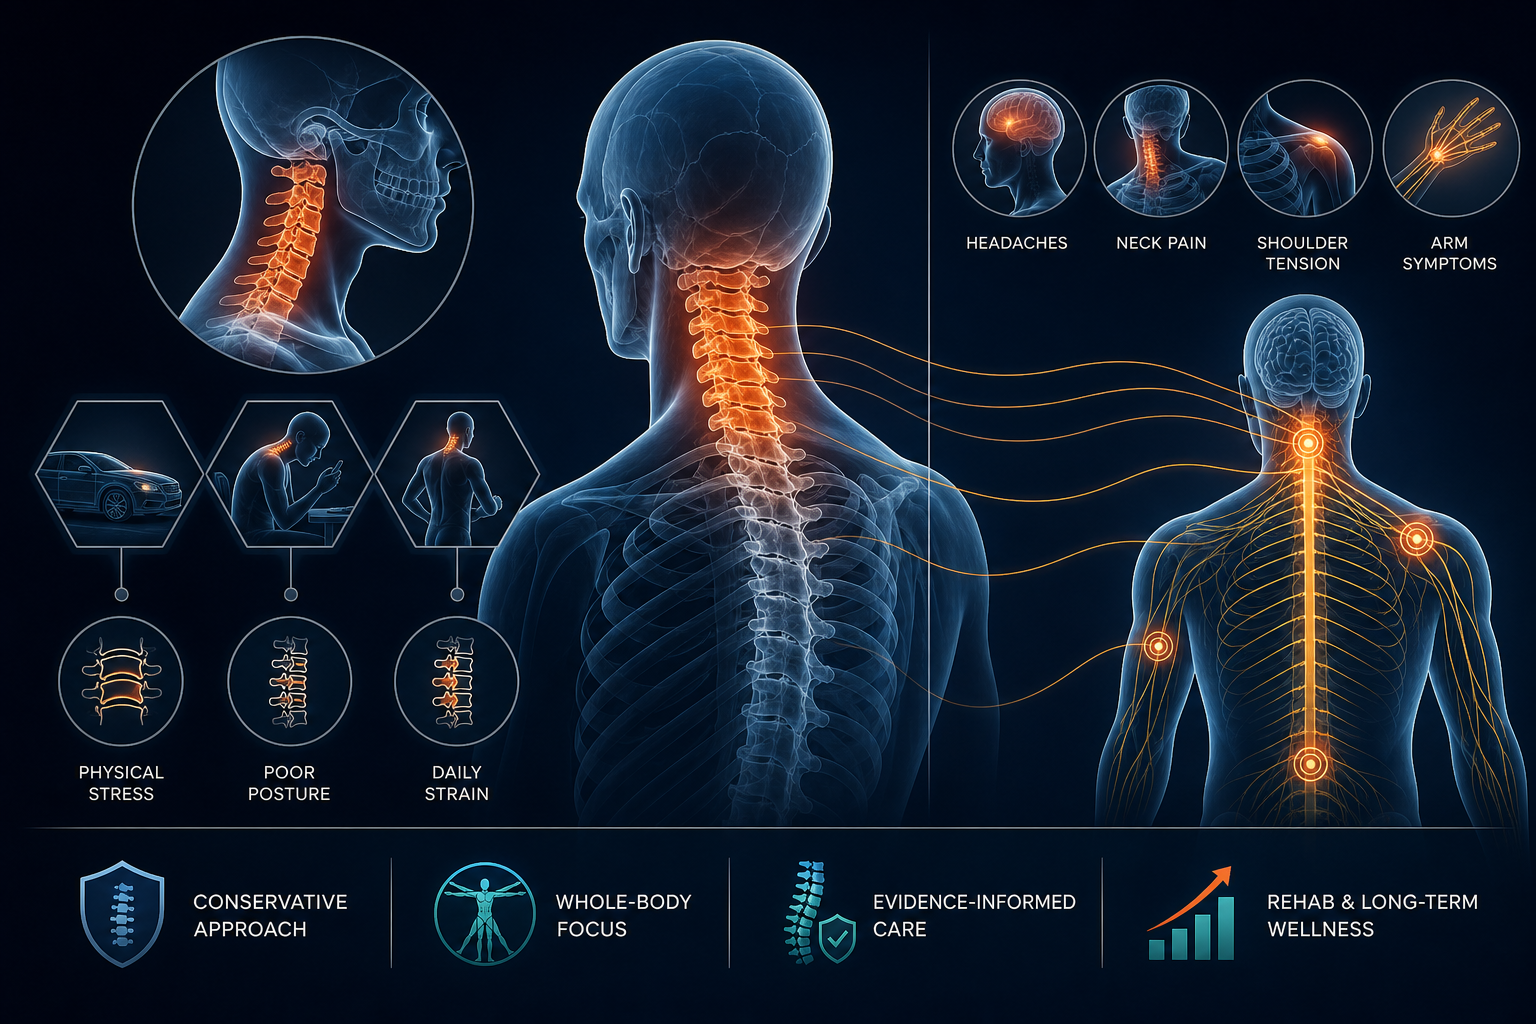
Les cas de soins chiropratiques PIP après un accident concernent fréquemment des douleurs au cou, des douleurs dorsales, des maux de tête, une gêne à l’épaule, des spasmes musculaires et une amplitude de mouvement limitée. Le traitement chiropratique peut inclure des ajustements de la colonne vertébrale ou des extrémités, une mobilisation douce, une thérapie des tissus mous, des exercices thérapeutiques, des conseils posturaux et des recommandations de soins à domicile. Pour les patients présentant des symptômes de type coup du lapin, les soins peuvent viser à rétablir une mobilité confortable, à réduire la contracture de protection et à améliorer la fonction.
Les soins chiropratiques ne conviennent pas à toutes les blessures, et un chiropracteur doit rechercher les signes d’alerte avant le traitement. Si les symptômes suggèrent une fracture, un problème neurologique, une suspicion de commotion cérébrale ou une autre affection nécessitant une évaluation médicale supplémentaire, le prestataire peut vous orienter vers des soins appropriés. Pour en savoir plus sur les blessures cervicales courantes après un accident, consultez le guide de Medximity sur les symptômes du coup du lapin et les soins conservateurs.
Physiothérapie et réadaptation
La physiothérapie couverte par l’assurance PIP peut être disponible lorsque la thérapie est médicalement nécessaire et liée à la collision. La physiothérapie peut inclure une évaluation du mouvement, un travail sur la mobilité, du renforcement, un entraînement de l’équilibre, une rééducation neuromusculaire, une thérapie manuelle et un programme d’exercices à domicile. La réadaptation est souvent utilisée pour les blessures au cou, au dos, à l’épaule, à la hanche, au genou et à la cheville après un accident.
La physiothérapie peut être particulièrement utile lorsque la douleur limite les activités quotidiennes telles que conduire, travailler, soulever des objets, marcher ou dormir. Les plans de traitement progressent souvent du contrôle des symptômes et de la mobilité douce vers le renforcement et le retour aux activités. Les patients peuvent rechercher sur Medximity des options de traitement en physiothérapie et des prestataires locaux.
Soins des douleurs dorsales et cervicales
Les douleurs cervicales et dorsales figurent parmi les raisons les plus courantes pour lesquelles les patients consultent après un accident. Une accélération et une décélération soudaines peuvent provoquer une élongation musculaire, irriter les articulations et aggraver l’état des disques ou des nerfs chez certains patients. Les questions relatives au traitement des douleurs cervicales après un accident de voiture avec PIP et à la couverture PIP des douleurs dorsales après un accident dépendent généralement du fait que le prestataire documente une évaluation clairement liée à l’accident et un plan de traitement raisonnable.
Les douleurs dorsales après une collision doivent être évaluées si elles persistent, s’aggravent, irradient dans la jambe, provoquent un engourdissement ou une faiblesse, ou limitent les mouvements normaux. Les soins conservateurs peuvent inclure un traitement chiropratique, de la physiothérapie, des étirements, du renforcement, une modification des activités et des recommandations ergonomiques. La ressource de Medximity sur les douleurs dorsales explique les causes fréquentes et quand demander une évaluation professionnelle.
Évaluation initiale et documentation
La première visite après un accident de voiture est souvent la visite la plus importante en matière de documentation. Votre prestataire peut demander comment l’accident s’est produit, quand les symptômes ont commencé, ce qui les améliore ou les aggrave, si vous aviez des blessures antérieures et comment la douleur affecte les activités quotidiennes. L’examen peut inclure l’évaluation de la posture, de l’amplitude de mouvement, des tests orthopédiques, un dépistage neurologique, la palpation, des tests de force et une évaluation des mouvements fonctionnels.
Cette documentation aide à établir la nécessité médicale. Elle peut également aider le prestataire à créer un plan de traitement spécifique plutôt que générique. Pour les patients utilisant le PIP, des dossiers précis peuvent être importants, car les assureurs examinent souvent les notes cliniques avant de payer les factures.
Quand devriez-vous consulter un prestataire après un accident de voiture ?
Vous devriez envisager de consulter rapidement un prestataire si vous ressentez des douleurs, une raideur, des maux de tête, des étourdissements, un engourdissement, des picotements, une faiblesse, des difficultés à marcher, des troubles du sommeil ou des symptômes qui interfèrent avec le travail ou les activités quotidiennes. Vous devriez consulter en urgence en cas de symptômes sévères, de douleur thoracique, de difficulté à respirer, de perte de conscience, de confusion, d’aggravation des symptômes neurologiques ou de tout symptôme qui semble relever d’une urgence.
Même lorsque les symptômes semblent légers, une évaluation peut être utile si la douleur ne s’améliore pas en peu de temps ou si elle affecte votre capacité à bouger normalement. Certaines lésions des tissus mous deviennent plus perceptibles après la disparition de l’effet de l’adrénaline. Une évaluation précoce peut aider à identifier les tissus concernés, à réduire les conjectures inutiles et à créer un plan pour une activité sécuritaire.
Les polices d’assurance peuvent également inclure des exigences de notification ou des délais de traitement. Ces délais varient selon l’État et la police, les patients doivent donc examiner les documents de leur police et contacter leur assureur pour obtenir des informations propres à leur réclamation. Si des questions juridiques se posent, consultez un avocat agréé dans votre juridiction.
À quoi s’attendre lors de l’utilisation du PIP pour des soins chiropratiques ou de la physiothérapie
Si vous planifiez des soins en utilisant le PIP, le cabinet du prestataire peut vous demander le nom de votre assureur automobile, le numéro de réclamation, les coordonnées de l’expert en sinistres, la date de l’accident, les informations relatives à votre assurance maladie et toute information concernant un avocat si vous êtes représenté. Le cabinet peut également vous demander de remplir des formulaires d’admission décrivant vos symptômes et la manière dont l’accident s’est produit.
Lors du premier rendez-vous, le prestataire doit effectuer une évaluation et discuter de la pertinence apparente des soins conservateurs. Si le traitement commence, le plan peut inclure une fréquence de visites recommandée, des objectifs, des exercices à domicile et des réévaluations. De bons soins ne doivent pas être illimités. Votre prestataire doit suivre les progrès, modifier les soins si nécessaire et expliquer à quoi ressemblerait une amélioration pour votre affection.
La facturation peut être envoyée directement à l’assureur automobile lorsque le prestataire accepte la facturation PIP. Certains cabinets exigent le paiement au moment du service si la couverture ne peut pas être vérifiée ou si le PIP est épuisé. Renseignez-vous sur les politiques financières avant le début des soins afin d’éviter les surprises.
PIP vs MedPay pour le traitement après un accident
Les patients comparent souvent PIP vs MedPay pour le traitement après un accident. Les deux peuvent aider à payer les frais médicaux après un accident, mais ils ne sont pas identiques. Le PIP est généralement plus large et peut inclure les frais médicaux ainsi que d’autres prestations, comme la perte de salaire ou des services de remplacement, selon l’État et la police. MedPay, ou couverture des paiements médicaux, se concentre généralement sur les factures médicales et peut être disponible dans certains États en tant que couverture facultative.
MedPay peut s’appliquer indépendamment de la responsabilité, mais les plafonds de police sont souvent inférieurs à ceux du PIP. Le PIP peut être obligatoire dans certains États à régime sans égard à la responsabilité et facultatif ou indisponible dans d’autres. La coordination entre le PIP, MedPay, l’assurance maladie et d’autres couvertures peut être complexe, les patients doivent donc confirmer comment les prestations s’appliquent avant de supposer qu’une facture sera payée.
Si vous ne savez pas quelle couverture vous avez, demandez à votre assureur automobile une page de déclarations et une explication de la réclamation. La page de déclarations énumère généralement les types de couverture et les limites, mais elle peut ne pas expliquer toutes les restrictions. La police elle-même régit les détails.
Pouvez-vous recevoir un traitement après un accident de voiture sans assurance santé ?
Un traitement après un accident de voiture sans assurance santé peut tout de même être possible si vous disposez de prestations PIP ou MedPay applicables. Dans certaines situations, un prestataire peut facturer directement l’assureur automobile. Si la PIP est disponible et que le traitement est couvert, l’assurance santé peut ne pas être le premier payeur.
Cependant, la PIP comporte des limites. Une fois les prestations épuisées, refusées ou indisponibles, les patients peuvent être responsables des factures, sauf si un autre payeur s’applique. Certains prestataires proposent des options de paiement direct, des plans de paiement ou des orientations vers des ressources communautaires, mais les politiques varient selon les cabinets. Avant de commencer les soins, demandez comment le cabinet gère les demandes PIP, ce qui se passe si l’assureur retarde le paiement, et si vous pourriez devoir un solde.
Medximity peut vous aider à comparer des prestataires qui proposent des soins conservateurs, notamment des soins chiropratiques pour les lésions musculosquelettiques. Lorsque vous appelez, mentionnez que votre visite est liée à un accident automobile et demandez quelles informations relatives à la réclamation le cabinet doit recevoir.
Pendant combien de temps la PIP paie-t-elle les factures médicales ?
Pendant combien de temps la PIP paie les factures médicales dépend de la police, des règles de l’État et des limites de prestations disponibles. Certaines polices comprennent une limite en dollars, un délai à compter de la date de l’accident, une franchise ou une exigence selon laquelle les soins initiaux doivent commencer dans une certaine période. Dans d’autres cas, la PIP peut payer jusqu’à ce que la limite de la police soit atteinte ou jusqu’à ce que l’assureur détermine que des soins supplémentaires ne sont plus couverts par la police.
Par exemple, un patient peut avoir une limite PIP disponible qui s’applique à tous les services couverts liés à l’accident. Chaque examen, séance de thérapie, visite chiropratique, frais d’imagerie ou autre facture couverte peut réduire cette limite restante. Une fois la limite épuisée, les factures futures peuvent ne pas être payées par la PIP, même si les soins restent médicalement recommandés.
Demandez à votre assureur le solde PIP restant actuel et si des factures sont en attente. Demandez au service de facturation de votre prestataire à quelle fréquence il reçoit des mises à jour de paiement. Cela peut vous aider à éviter de poursuivre des soins en croyant à tort que des prestations restent disponibles.
Pourquoi la PIP peut refuser des factures de chiropratique ou de physiothérapie
Pourquoi la PIP a refusé des factures de physiothérapie ou de chiropratique est une question fréquente et frustrante. Les refus peuvent survenir pour des raisons administratives, des raisons de couverture ou des raisons de nécessité médicale. Un refus ne signifie pas toujours que le traitement était inapproprié ; il peut signifier que l’assureur a besoin de plus d’informations ou estime qu’une exigence de la police n’a pas été respectée.
Raisons administratives courantes
Les refus administratifs peuvent concerner des numéros de réclamation manquants, des formulaires incomplets, une soumission tardive, des codes de facturation incorrects, un manque de détails sur l’accident, des prestations épuisées ou l’absence de vérification de la couverture. Ces problèmes peuvent parfois être corrigés par la soumission d’informations supplémentaires, selon les règles de la police.
Raisons courantes liées à la nécessité médicale
Les refus liés à la nécessité médicale peuvent concerner une documentation insuffisante, l’absence de progrès mesurable, un traitement qui se poursuit au-delà de ce que l’examinateur considère comme raisonnable, ou des services exclus par la police. Les assureurs peuvent demander des notes cliniques, des résultats d’examen, des plans de traitement, des rapports de progrès ou des résumés de sortie.
Ce que les patients peuvent demander
Si une facture est refusée, demandez à l’assureur une explication écrite des prestations et le motif précis du refus. Demandez à l’équipe de facturation du prestataire si des documents supplémentaires ont été demandés et si le refus peut être réexaminé. Si le différend concerne des droits juridiques ou des règles d’assurance propres à un État, consultez un avocat habilité à exercer dans votre région. Medximity ne peut pas déterminer la couverture ni fournir de conseils juridiques.
Comment trouver un prestataire pour accident automobile qui accepte la PIP
Lorsque vous recherchez le meilleur chiropraticien PIP près de chez moi ou un physiothérapeute spécialisé dans les accidents automobiles, concentrez-vous moins sur les slogans et davantage sur l’adéquation. Recherchez des prestataires qui évaluent les lésions liées à un accident, documentent les limitations fonctionnelles, communiquent clairement au sujet de la facturation et expliquent le plan de soins prévu. Demandez si le cabinet travaille avec les demandes PIP, s’il vérifie les prestations et s’il fournit des notes de progrès lorsque les assureurs les demandent.
Questions utiles :
- Traitez-vous des patients après des accidents automobiles ?
- Facturez-vous directement la PIP ou MedPay ?
- Quelles informations dois-je apporter lors de la première visite ?
- Comment documentez-vous les progrès et la nécessité médicale ?
- Que se passe-t-il si mes prestations PIP sont épuisées ou refusées ?
- Recevrai-je un plan de traitement écrit ?
Vous pouvez commencer par la recherche de chiropraticiens de Medximity ou la recherche de prestataires de physiothérapie. Pour un aperçu plus large des étapes de soins après une collision, consultez l’article de Medximity sur ce qu’il faut faire après une blessure lors d’un accident de voiture.
Préparer votre premier rendez-vous
Apportez votre pièce d’identité avec photo, votre carte d’assurance automobile, le numéro de réclamation si vous l’avez, les coordonnées de l’expert en sinistres, votre carte d’assurance maladie, la date de l’accident, la liste de vos symptômes, de vos médicaments et de vos affections médicales, ainsi que tout examen d’imagerie antérieur ou document de sortie. Si votre douleur varie au cours de la journée, notez les activités qui l’aggravent, ce qui vous soulage, et si les symptômes irradient dans un bras ou une jambe.
Soyez honnête au sujet de vos blessures antérieures. Un ancien problème au cou ou au dos ne signifie pas que vos symptômes actuels sont sans lien avec l’accident. Cela aide simplement le professionnel de santé à comparer votre fonctionnement de base avec les nouveaux symptômes et à documenter le dossier avec précision. Une bonne documentation est spécifique, cohérente et fondée sur des données cliniques.
Pendant la consultation, demandez quelles constatations ont été relevées, quelles options de traitement peuvent aider, quelles activités modifier et quand une réévaluation doit avoir lieu. Vous devez comprendre pourquoi chaque service est recommandé et quels objectifs le professionnel de santé suit.
Point clé à retenir : la PIP peut aider, mais les détails comptent
La protection individuelle contre les préjudices corporels peut couvrir le traitement après un accident automobile, y compris les soins chiropratiques et la kinésithérapie, lorsque les soins sont liés à l’accident, médicalement nécessaires et autorisés par la police. Mais la couverture PIP varie considérablement selon l’État et l’assureur. Les plafonds, délais, franchises, documents requis et examens de nécessité médicale peuvent tous affecter le paiement.
Si vous présentez des symptômes nouveaux ou qui s’aggravent après un accident, consultez un professionnel de santé qualifié pour une évaluation. Si vous avez des questions sur votre couverture, contactez votre assureur automobile. Si vous avez des questions juridiques sur les prestations, les délais ou les litiges, adressez-vous à un avocat autorisé à exercer dans votre juridiction. Pour trouver des soins conservateurs près de chez vous, commencez par l’annuaire des prestataires de Medximity.
FAQ sur la PIP et le traitement après un accident automobile
La PIP couvre-t-elle les soins chiropratiques après un accident de voiture ?
La PIP peut couvrir les soins chiropratiques après un accident de voiture si le traitement est lié à l’accident, médicalement nécessaire, correctement documenté et autorisé par votre police. Les règles de couverture varient selon l’État et l’assureur.
La PIP couvre-t-elle la kinésithérapie ?
La PIP peut couvrir la kinésithérapie lorsque celle-ci est prescrite ou recommandée dans le cadre d’un plan de soins lié à l’accident et que les services répondent aux exigences de la police. L’assureur peut examiner les notes de traitement et les rapports de progrès.
Puis-je utiliser la PIP si je n’ai pas d’assurance maladie ?
Vous pouvez peut-être utiliser la PIP pour les factures médicales couvertes liées à l’accident, même si vous n’avez pas d’assurance maladie. Toutefois, la PIP comporte des limites, et vous pouvez être responsable des factures si les prestations ne sont pas disponibles, sont épuisées ou sont refusées.
Dans quel délai dois-je consulter un professionnel de santé après un accident de voiture ?
Envisagez de consulter rapidement un professionnel de santé si vous avez des douleurs, une raideur, des maux de tête, un engourdissement, des picotements, une faiblesse ou des difficultés dans vos activités quotidiennes. Consultez en urgence en cas de symptômes graves, qui s’aggravent ou relevant d’une urgence.
Pourquoi la PIP a-t-elle refusé ma facture de kinésithérapie ou de chiropratique ?
La PIP peut refuser une facture en raison de documents manquants, d’une soumission tardive, de prestations épuisées, d’exclusions de la police, d’une documentation insuffisante ou d’un litige concernant la nécessité médicale. Demandez une explication écrite et adressez-vous au service de facturation du professionnel de santé.
La PIP est-elle la même chose que MedPay ?
Non. La PIP et MedPay peuvent toutes deux aider à régler les factures médicales liées à un accident, mais la PIP est souvent plus large et peut inclure des prestations supplémentaires selon l’État et la police. MedPay se concentre généralement sur les frais médicaux.