¿La Protección contra Lesiones Personales cubre el tratamiento por accidente automovilístico? Lo que los pacientes deben saber es que la PIP, cuando está disponible dentro de una póliza de seguro de auto, puede ayudar a pagar atención razonable y médicamente necesaria después de un choque. Las reglas de cobertura varían según el estado y la póliza, pero la PIP a menudo se aplica antes que el seguro médico y puede cubrir evaluación, servicios de diagnóstico, atención quiropráctica, fisioterapia, rehabilitación y gastos médicos relacionados dentro de los límites de la póliza.
Si está lidiando con dolor de cuello, dolor de espalda, dolores de cabeza, rigidez o movilidad reducida después de una colisión, es razonable programar una evaluación con un proveedor calificado. Los síntomas pueden aparecer de inmediato o desarrollarse durante los siguientes días. Un clínico puede evaluar sus lesiones, documentar los hallazgos, recomendar tratamiento conservador cuando sea apropiado y ayudarle a entender qué información puede solicitar su aseguradora.
Medximity ayuda a los pacientes a buscar proveedores de atención conservadora después de un accidente automovilístico, incluidos quiroprácticos que tratan lesiones por accidentes de auto y proveedores de fisioterapia cerca de usted. Este artículo es educativo y no constituye una determinación de cobertura. Su compañía de seguros, los documentos de su póliza y la ley estatal determinan lo que la PIP puede pagar.
¿Qué es la Protección contra Lesiones Personales?
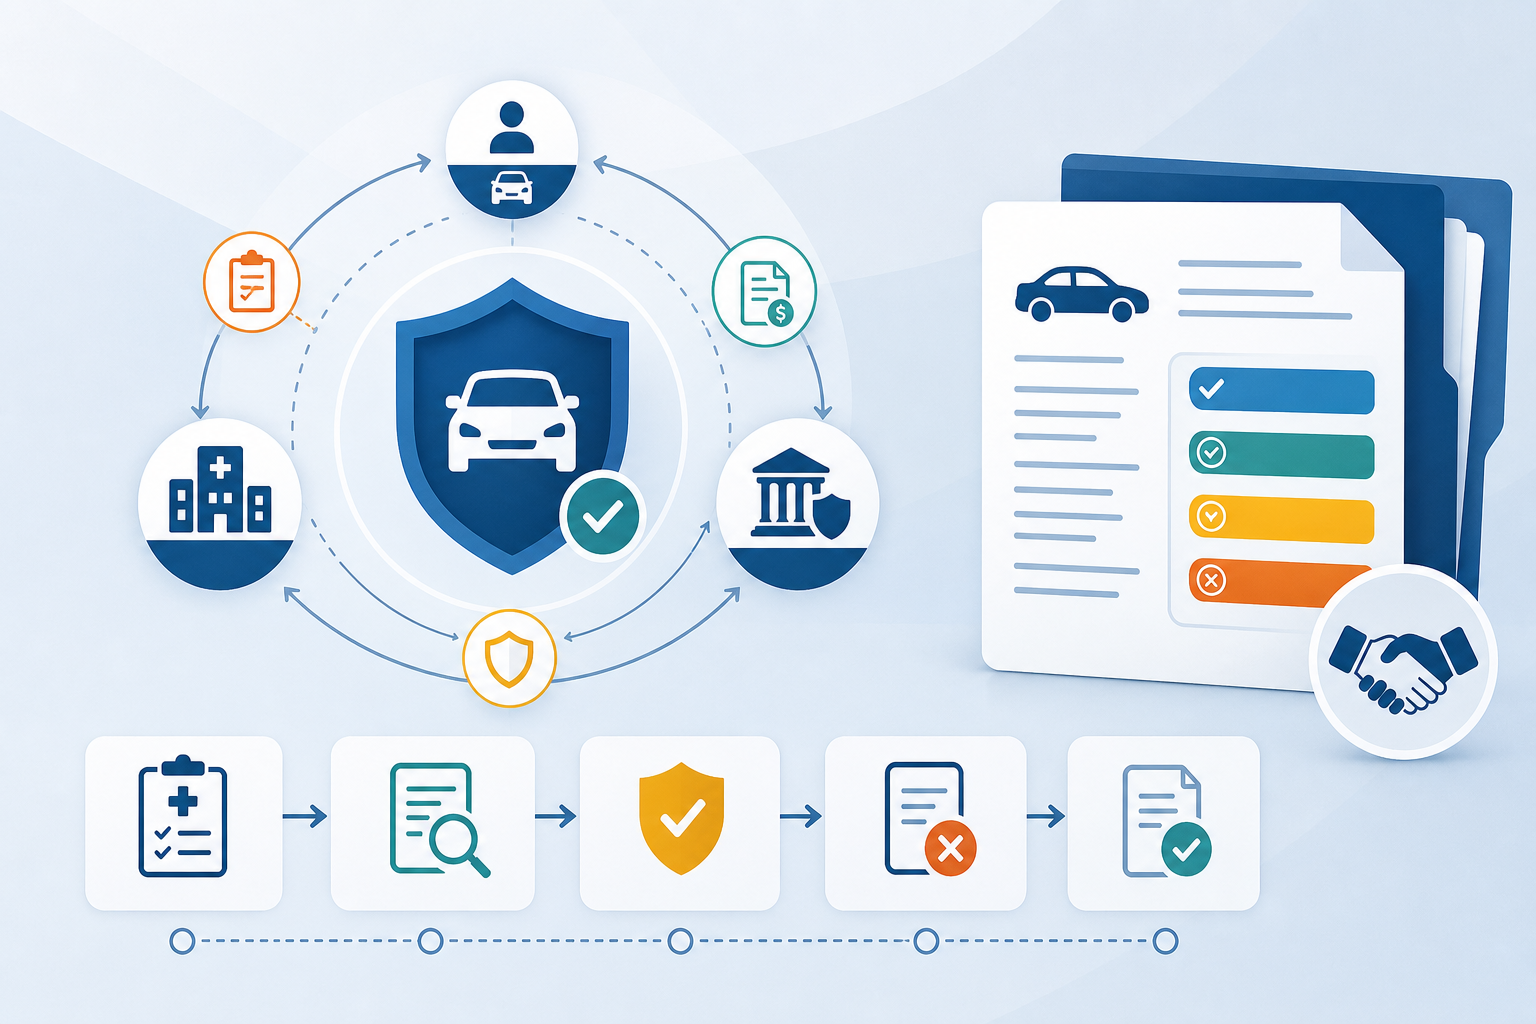
La Protección contra Lesiones Personales es un tipo de beneficio de seguro de auto que a veces se denomina cobertura sin culpa. En los estados y pólizas donde aplica, la PIP puede ayudar a pagar ciertos gastos relacionados con el accidente, independientemente de quién causó el choque. Eso puede incluir facturas médicas del titular de la póliza, pasajeros y, a veces, peatones o miembros del hogar, dependiendo del lenguaje de la póliza.
Los pacientes a menudo preguntan: ¿qué cubre la protección contra lesiones personales? La respuesta depende de dónde viva y de lo que incluya su póliza. En muchos casos, la PIP puede cubrir evaluación y tratamiento médicos relacionados con el accidente, una parte de los salarios perdidos, millaje para acudir a citas, servicios de reemplazo o gastos funerarios. Algunas pólizas tienen deducibles, copagos, límites de cobertura, reglas para proveedores o plazos para buscar atención.
Debido a que la PIP es un beneficio de seguro y no un diagnóstico médico, no determina si usted está lesionado. Solo puede determinar si una factura es pagadera conforme a la póliza. Un proveedor evalúa su condición; la aseguradora revisa si el servicio cumple con los requisitos de la póliza.
¿La PIP cubre el tratamiento por accidente de auto?
En muchas pólizas, la PIP puede cubrir el tratamiento por accidente de auto cuando la atención está relacionada con el choque, es médicamente necesaria, está debidamente documentada y se presenta dentro de los requisitos de la póliza. El tratamiento cubierto puede incluir una evaluación inicial, visitas de seguimiento, tratamiento quiropráctico, fisioterapia, ejercicios de rehabilitación, estudios de imagen ordenados por un clínico apropiado, equipo médico duradero y otros servicios permitidos por la póliza.
La cobertura no es automática para cada visita ni para cada tipo de atención. Las aseguradoras pueden revisar si el tratamiento es razonable para el diagnóstico, si el progreso está documentado, si el plan de atención cambia conforme el paciente mejora y si los servicios facturados están permitidos por la póliza. Algunos estados también permiten exámenes médicos independientes o revisión de utilización, lo cual puede afectar si se pagan visitas futuras.
Si está buscando tratamiento por accidente de auto cerca de mí PIP, pregunte en el consultorio del proveedor si comúnmente trabajan con reclamaciones de seguro de auto y si pueden verificar los beneficios antes de que comience la atención. La verificación no garantiza el pago, pero puede ayudarle a entender los límites de la póliza, números de reclamación, formularios requeridos y expectativas de facturación.
¿Qué tipos de tratamiento por accidente de auto pueden estar cubiertos?
El tratamiento por accidente de auto puede incluir varios tipos de atención conservadora. El plan adecuado depende de sus síntomas, hallazgos de la exploración, antecedentes médicos y cómo responde con el tiempo. Un proveedor calificado debe explicar el propósito de cada servicio y actualizar el plan con base en el progreso medible.
Atención quiropráctica después de un accidente
Los casos de atención quiropráctica PIP después de accidente comúnmente implican dolor de cuello, dolor de espalda, dolores de cabeza, molestias en el hombro, espasmo muscular y rango de movimiento restringido. El tratamiento quiropráctico puede incluir ajustes de la columna o de las extremidades, movilización suave, terapia de tejidos blandos, ejercicio terapéutico, orientación sobre postura y recomendaciones de cuidado en casa. Para pacientes con síntomas tipo latigazo cervical, la atención puede enfocarse en restaurar el movimiento cómodo, reducir la protección muscular y mejorar la función.
La atención quiropráctica no es apropiada para todas las lesiones, y un quiropráctico debe evaluar señales de alarma antes del tratamiento. Si los síntomas sugieren una fractura, un problema neurológico, preocupación por conmoción cerebral u otra condición que requiera evaluación médica adicional, el proveedor puede referirlo para recibir la atención apropiada. Para obtener más información sobre lesiones comunes de cuello después de un choque, visite la guía de Medximity sobre síntomas de latigazo cervical y atención conservadora.
Terapia física y rehabilitación
La terapia física cubierta por el seguro PIP puede estar disponible cuando la terapia es médicamente necesaria y está relacionada con la colisión. La terapia física puede incluir evaluación del movimiento, trabajo de movilidad, fortalecimiento, entrenamiento del equilibrio, reeducación neuromuscular, terapia manual y un programa de ejercicios en casa. La rehabilitación se usa con frecuencia para lesiones de cuello, espalda, hombro, cadera, rodilla y tobillo después de un choque.
La terapia física puede ser especialmente útil cuando el dolor limita las actividades diarias, como manejar, trabajar, levantar objetos, caminar o dormir. Los planes de tratamiento suelen avanzar desde el control de los síntomas y la movilidad suave hasta el fortalecimiento y el trabajo para retomar actividades. Los pacientes pueden buscar en Medximity opciones de tratamiento de terapia física y proveedores locales.
Atención para dolor de espalda y cuello
El dolor de cuello y espalda se encuentra entre las razones más comunes por las que los pacientes buscan atención después de un choque. La aceleración y desaceleración repentinas pueden distender los músculos, irritar las articulaciones y agravar discos o nervios en algunos pacientes. Las preguntas sobre tratamiento para dolor de cuello por accidente automovilístico con PIP y cobertura PIP para dolor de espalda después de un accidente generalmente dependen de si el proveedor documenta una evaluación clara relacionada con el accidente y un plan de tratamiento razonable.
El dolor de espalda después de una colisión debe evaluarse si persiste, empeora, se extiende hacia la pierna, causa entumecimiento o debilidad, o limita el movimiento normal. La atención conservadora puede incluir tratamiento quiropráctico, terapia física, estiramientos, fortalecimiento, modificación de actividades y recomendaciones ergonómicas. El recurso sobre dolor de espalda de Medximity explica las causas comunes y cuándo buscar una evaluación profesional.
Evaluación inicial y documentación
La primera visita después de un accidente automovilístico suele ser la visita de documentación más importante. Su proveedor puede preguntarle cómo ocurrió el choque, cuándo comenzaron los síntomas, qué mejora o empeora los síntomas, si tuvo lesiones previas y cómo el dolor afecta su funcionamiento diario. El examen puede incluir postura, rango de movimiento, pruebas ortopédicas, evaluación neurológica, palpación, pruebas de fuerza y evaluación del movimiento funcional.
Esta documentación ayuda a establecer la necesidad médica. También puede ayudar al proveedor a crear un plan de tratamiento específico en lugar de genérico. Para los pacientes que usan PIP, los registros precisos pueden ser importantes porque las aseguradoras suelen revisar las notas clínicas antes de pagar las facturas.
¿Cuándo debe consultar a un proveedor después de un accidente automovilístico?
Debe considerar consultar a un proveedor con prontitud si tiene dolor, rigidez, dolores de cabeza, mareo, entumecimiento, hormigueo, debilidad, dificultad para caminar, dificultad para dormir o síntomas que interfieren con el trabajo o las actividades diarias. Debe buscar atención médica urgente si presenta síntomas graves, dolor en el pecho, dificultad para respirar, pérdida del conocimiento, confusión, empeoramiento de síntomas neurológicos o cualquier síntoma que parezca una emergencia.
Incluso cuando los síntomas parecen leves, una evaluación puede ser útil si el dolor no mejora en poco tiempo o si afecta su capacidad para moverse normalmente. Algunas lesiones de tejidos blandos se notan más después de que pasa la adrenalina. Una evaluación temprana puede ayudar a identificar los tejidos involucrados, reducir conjeturas innecesarias y crear un plan para una actividad segura.
Las pólizas de seguro también pueden incluir requisitos de notificación o plazos para recibir tratamiento. Estos plazos varían según el estado y la póliza, por lo que los pacientes deben revisar los documentos de su póliza y comunicarse con su aseguradora para obtener información específica de su reclamación. Si surgen preguntas legales, consulte a un abogado con licencia en su jurisdicción.
Qué esperar al usar PIP para atención quiropráctica o terapia física
Si programa atención usando PIP, el consultorio del proveedor puede pedirle la aseguradora de su auto, el número de reclamación, la información de contacto del ajustador, la fecha del accidente, los detalles de su seguro médico y cualquier información de su abogado si cuenta con representación. El consultorio también puede pedirle que complete formularios de admisión que describan sus síntomas y cómo ocurrió el accidente.
En la primera cita, el proveedor debe realizar una evaluación y hablar con usted sobre si la atención conservadora parece apropiada. Si comienza el tratamiento, el plan puede incluir una frecuencia de visitas recomendada, objetivos, ejercicios en casa y reevaluaciones. Una buena atención no debe ser indefinida. Su proveedor debe dar seguimiento al progreso, modificar la atención cuando sea necesario y explicar cómo se vería la mejoría para su condición.
La facturación puede enviarse directamente a la aseguradora del auto cuando el proveedor acepta facturación PIP. Algunos consultorios requieren el pago al momento del servicio si no se puede verificar la cobertura o si PIP se ha agotado. Pregunte sobre las políticas financieras antes de que comience la atención para que no haya sorpresas.
PIP vs MedPay para tratamiento por accidente
Los pacientes suelen comparar PIP vs MedPay para tratamiento por accidente. Ambos pueden ayudar a pagar gastos médicos después de un choque, pero no son lo mismo. PIP generalmente es más amplio y puede incluir gastos médicos además de otros beneficios, como pérdida de salario o servicios de reemplazo, dependiendo del estado y la póliza. MedPay, o cobertura de pagos médicos, por lo general se enfoca en facturas médicas y puede estar disponible en algunos estados como cobertura opcional.
MedPay puede aplicarse independientemente de la culpa, pero los límites de la póliza suelen ser más bajos que los límites de PIP. PIP puede ser obligatorio en algunos estados con sistema sin culpa y opcional o no disponible en otros. La coordinación entre PIP, MedPay, seguro médico y otras coberturas puede ser complicada, por lo que los pacientes deben confirmar cómo se aplican los beneficios antes de asumir que se pagará una factura.
Si no sabe qué cobertura tiene, pida a su aseguradora de auto una página de declaraciones y una explicación de la reclamación. La página de declaraciones generalmente enumera los tipos y límites de cobertura, pero es posible que no explique todas las restricciones. La póliza misma controla los detalles.
¿Puede recibir tratamiento por un accidente automovilístico sin seguro médico?
El tratamiento por un accidente automovilístico sin seguro médico aún puede ser posible si cuenta con beneficios PIP o MedPay aplicables. En algunas situaciones, un proveedor puede cobrar directamente a la aseguradora del auto. Si PIP está disponible y el tratamiento está cubierto, es posible que el seguro médico no sea el pagador primario.
Sin embargo, PIP tiene límites. Una vez que los beneficios se agotan, se niegan o no están disponibles, los pacientes pueden ser responsables de las facturas, a menos que aplique otro pagador. Algunos proveedores ofrecen opciones de pago particular, planes de pago o referencias a recursos comunitarios, pero las políticas varían según el consultorio. Antes de comenzar la atención, pregunte cómo maneja la práctica las reclamaciones de PIP, qué sucede si la aseguradora retrasa el pago y si usted podría deber un saldo.
Medximity puede ayudarle a comparar proveedores que ofrecen atención conservadora, incluida la atención quiropráctica para lesiones musculoesqueléticas. Al llamar, mencione que su visita está relacionada con un accidente automovilístico y pregunte qué información de la reclamación necesita el consultorio.
¿Durante cuánto tiempo PIP paga las facturas médicas?
Durante cuánto tiempo PIP paga las facturas médicas depende de la póliza, las reglas estatales y los límites de beneficios disponibles. Algunas pólizas incluyen un límite en dólares, un límite de tiempo a partir de la fecha del accidente, un deducible o el requisito de que la atención inicial comience dentro de un periodo determinado. En otros casos, PIP puede pagar hasta que se alcance el límite de la póliza o hasta que la aseguradora determine que la atención adicional ya no está cubierta por la póliza.
Por ejemplo, un paciente puede tener un límite PIP disponible que se aplica a todos los servicios cubiertos relacionados con el accidente. Cada examen, sesión de terapia, visita quiropráctica, cargo por estudios de imagen u otra factura cubierta puede reducir ese límite restante. Una vez que el límite se agota, es posible que las facturas futuras no sean pagadas por PIP, incluso si la atención aún se recomienda médicamente.
Pregunte a su aseguradora cuál es el saldo PIP restante actual y si hay facturas pendientes. Pregunte al departamento de facturación de su proveedor con qué frecuencia reciben actualizaciones de pago. Esto puede ayudarle a evitar continuar la atención bajo la creencia equivocada de que los beneficios siguen disponibles.
Por qué PIP puede negar facturas de quiropráctica o fisioterapia
Por qué PIP negó facturas de fisioterapia o facturas de quiropráctica es una pregunta común y frustrante. Las negaciones pueden ocurrir por razones administrativas, razones de cobertura o razones de necesidad médica. Una negación no siempre significa que el tratamiento fue inapropiado; puede significar que la aseguradora necesita más información o considera que no se cumplió un requisito de la póliza.
Razones administrativas comunes
Las negaciones administrativas pueden implicar números de reclamación faltantes, formularios incompletos, presentación tardía, códigos de facturación incorrectos, falta de detalles del accidente, beneficios agotados o falta de verificación de cobertura. A veces, estos problemas pueden corregirse presentando información adicional, según las reglas de la póliza.
Razones comunes de necesidad médica
Las negaciones por necesidad médica pueden implicar documentación insuficiente, falta de progreso medible, tratamiento que continúa más allá de lo que el revisor considera razonable o servicios que la póliza excluye. Las aseguradoras pueden solicitar notas clínicas, hallazgos del examen, planes de tratamiento, informes de progreso o resúmenes de alta.
Qué pueden preguntar los pacientes
Si se niega una factura, pida a la aseguradora una explicación de beneficios por escrito y la razón específica de la negación. Pregunte al equipo de facturación del proveedor si se solicitó documentación adicional y si la negación puede revisarse. Si la disputa involucra derechos legales o reglas de seguros específicas del estado, hable con un abogado autorizado en su área. Medximity no puede determinar la cobertura ni proporcionar asesoría legal.
Cómo encontrar un proveedor de accidentes automovilísticos que acepte PIP
Al buscar el mejor quiropráctico que acepte PIP cerca de mí o un fisioterapeuta para accidentes automovilísticos, concéntrese menos en los eslóganes y más en la compatibilidad. Busque proveedores que evalúen lesiones relacionadas con accidentes, documenten limitaciones funcionales, se comuniquen claramente sobre la facturación y expliquen el plan de atención esperado. Pregunte si el consultorio trabaja con reclamaciones de PIP, si verifican los beneficios y si proporcionan notas de progreso cuando las aseguradoras las solicitan.
Preguntas útiles incluyen:
- ¿Tratan a pacientes después de accidentes automovilísticos?
- ¿Cobran directamente a PIP o MedPay?
- ¿Qué información debo llevar a la primera visita?
- ¿Cómo documentan el progreso y la necesidad médica?
- ¿Qué sucede si mis beneficios PIP se agotan o son negados?
- ¿Recibiré un plan de tratamiento por escrito?
Puede comenzar con la búsqueda de quiroprácticos de Medximity o la búsqueda de proveedores de fisioterapia. Para obtener una descripción más amplia de los pasos de atención después de un choque, consulte el artículo de Medximity sobre qué hacer después de una lesión por accidente automovilístico.
Cómo prepararse para su primera cita
Lleve una identificación con fotografía, la tarjeta de su seguro de auto, el número de reclamación si está disponible, la información de contacto del ajustador, la tarjeta de su seguro médico, la fecha del accidente, una lista de síntomas, medicamentos y condiciones médicas, y cualquier estudio de imagen previo o documentos de alta. Si tiene dolor que cambia a lo largo del día, anote qué actividades lo agravan, qué ayuda y si los síntomas se irradian hacia un brazo o una pierna.
Sea honesto sobre lesiones previas. Un problema anterior de cuello o espalda no significa que sus síntomas actuales no estén relacionados con el choque. Simplemente ayuda al proveedor a comparar la función de referencia con los síntomas nuevos y a documentar el caso con precisión. Una buena documentación es específica, consistente y con fundamento clínico.
Durante la visita, pregunte qué hallazgos se observaron, qué opciones de tratamiento pueden ayudar, qué actividades debe modificar y cuándo debe realizarse una reevaluación. Debe entender por qué se recomienda cada servicio y qué objetivos está monitoreando el proveedor.
Punto clave: la PIP puede ayudar, pero los detalles importan
La Protección contra Lesiones Personales puede cubrir el tratamiento por accidente automovilístico, incluida la atención quiropráctica y la fisioterapia, cuando la atención está relacionada con el accidente, es médicamente necesaria y está permitida por la póliza. Pero la cobertura de PIP varía ampliamente según el estado y la aseguradora. Los límites, plazos, deducibles, documentación y revisiones de necesidad médica pueden afectar el pago.
Si tiene síntomas nuevos o que empeoran después de un choque, consulte a un proveedor de atención médica calificado para una evaluación. Si tiene preguntas sobre la cobertura, comuníquese con su aseguradora de auto. Si tiene preguntas legales sobre beneficios, plazos o disputas, hable con un abogado autorizado en su jurisdicción. Para encontrar atención conservadora cerca de usted, comience con el directorio de proveedores de Medximity.
Preguntas frecuentes sobre la PIP y el tratamiento por accidente automovilístico
¿La PIP cubre la atención quiropráctica después de un accidente automovilístico?
La PIP puede cubrir la atención quiropráctica después de un accidente automovilístico si el tratamiento está relacionado con el choque, es médicamente necesario, está debidamente documentado y está permitido por su póliza. Las reglas de cobertura varían según el estado y la aseguradora.
¿La PIP cubre la fisioterapia?
La PIP puede cubrir la fisioterapia cuando la terapia se receta o se recomienda como parte de un plan de atención relacionado con el accidente y los servicios cumplen con los requisitos de la póliza. La aseguradora puede revisar las notas del tratamiento y los informes de progreso.
¿Puedo usar la PIP si no tengo seguro médico?
Es posible que pueda usar la PIP para facturas médicas cubiertas relacionadas con el accidente, incluso si no tiene seguro médico. Sin embargo, la PIP tiene límites, y usted puede ser responsable de las facturas si los beneficios no están disponibles, se han agotado o son denegados.
¿Qué tan pronto debo ver a un proveedor después de un accidente automovilístico?
Considere ver a un proveedor con prontitud si tiene dolor, rigidez, dolores de cabeza, entumecimiento, hormigueo, debilidad o dificultad para realizar actividades cotidianas. Busque atención médica urgente si tiene síntomas graves, que empeoran o de emergencia.
¿Por qué la PIP rechazó mi factura de fisioterapia o quiropráctica?
La PIP puede rechazar una factura debido a documentación faltante, presentación tardía, beneficios agotados, exclusiones de la póliza, documentación insuficiente o una disputa sobre la necesidad médica. Solicite una explicación por escrito y hable con la oficina de facturación del proveedor.
¿La PIP es lo mismo que MedPay?
No. La PIP y MedPay pueden ayudar con las facturas médicas relacionadas con accidentes, pero la PIP suele ser más amplia y puede incluir beneficios adicionales según el estado y la póliza. MedPay generalmente se enfoca en gastos médicos.